Datos del estudio elaborado por el Centro de Estudios para la Salud (CESA) indican que los alcances de la cobertura del Plan Médico Obligatorio (PMO) constituyen la principal causa de crecimiento del gasto sanitario, con una evolución muy superior a la inflación general, a las cuotas de medicina privada y a los ingresos de los prestadores. En tanto, los medicamentos continúan siendo uno de los factores más inflacionarios del sistema de salud.
El estudio de costos en salud elaborado en forma periódica por el Centro de Estudios para la Salud (CESA) permite analizar la evolución relativa de las principales variables que impactan sobre el financiamiento y los costos del sistema de salud argentino durante los últimos quince años. La comparación resulta especialmente valiosa porque todos los indicadores se expresan con base en diciembre de 2011 = 100, lo que permite medir la magnitud real de los desfasajes acumulados.
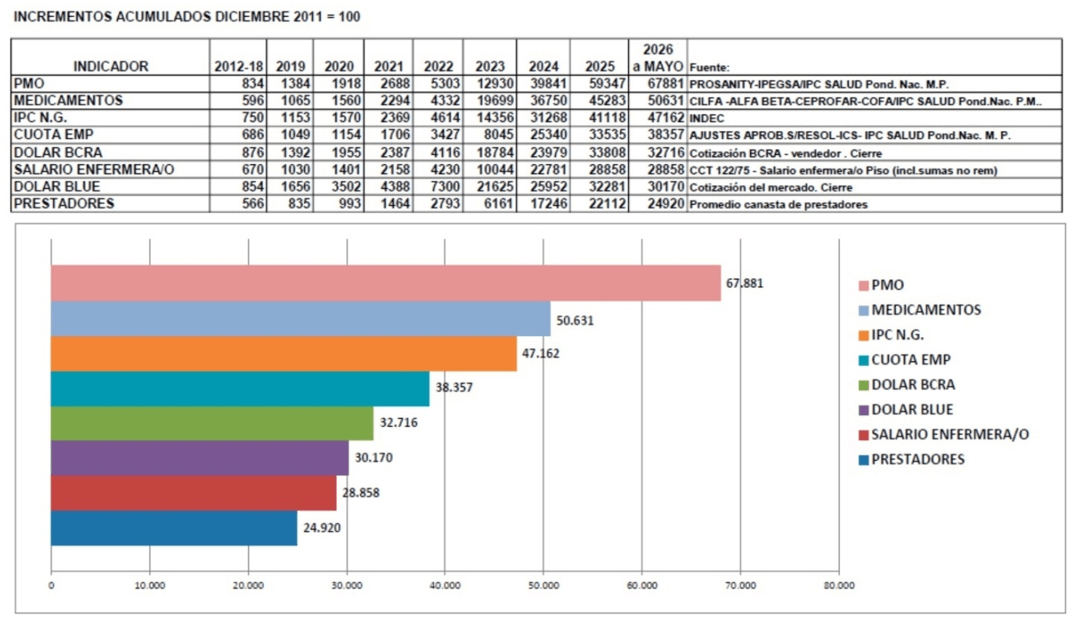
La primera conclusión es la creciente divergencia entre los costos de cobertura teórica, los costos reales de atención y los ingresos de los prestadores. El valor del Plan Médico Obligatorio (PMO) acumulado alcanza un índice de 67.881, mientras que los medicamentos llegan a 50.631 y el IPC general a 47.162. En contraste, las cuotas de medicina prepaga alcanzan 38.357, los salarios de enfermería 28.858 y la canasta promedio de prestadores apenas 24.920.
Esto significa que, desde 2011, el costo teórico de brindar las prestaciones obligatorias (PMO) creció 2,7 veces más que los ingresos de los prestadores y aproximadamente 1,8 veces más que las cuotas de medicina privada autorizadas. La brecha refleja un deterioro estructural del financiamiento del sistema, donde las obligaciones de cobertura evolucionan mucho más rápido que los recursos disponibles para financiarlas.
Un aspecto fundamental es el comportamiento de los medicamentos. Mientras el IPC general acumuló un incremento de 47.162%, los medicamentos alcanzaron 50.631%, superando a la inflación general y transformándose en uno de los principales impulsores del gasto sanitario. (Ver Cuadro 1). Esta situación se vuelve aún más significativa si se considera que los productos medicinales representan el 5,8% de la canasta del IPC nacional y explican una proporción creciente de la inflación acumulada.
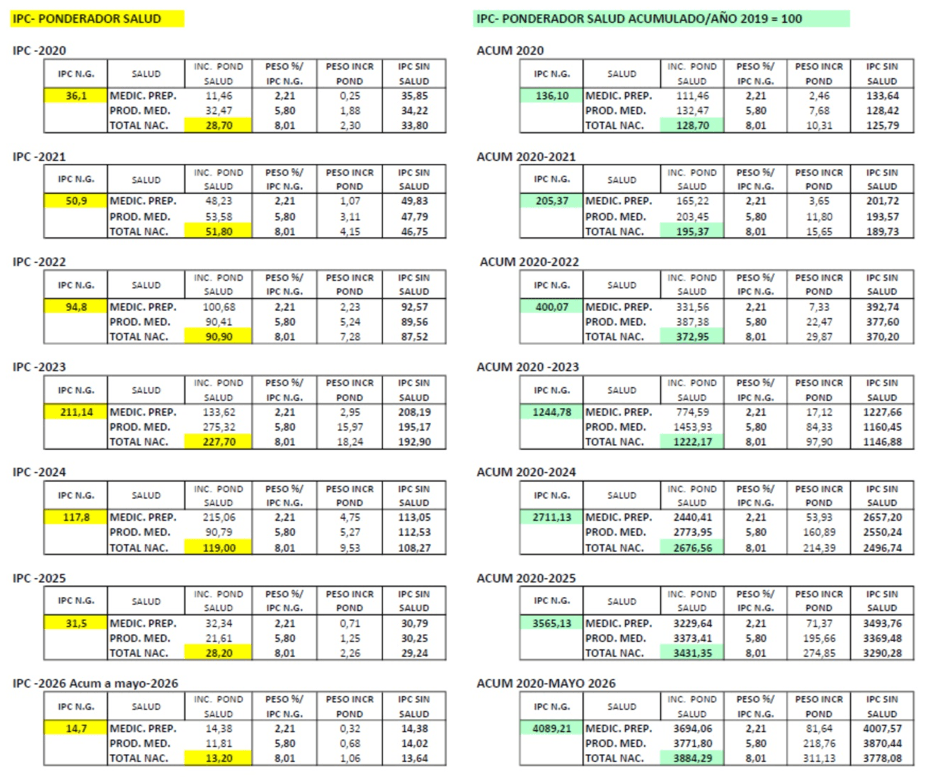
El segundo cuadro muestra precisamente este fenómeno. Entre 2020 y mayo de 2026, el IPC general acumuló 3.884%, mientras que los productos medicinales aumentaron 3.772% y las cuotas de medicina prepaga 3.694%. Aún cuando el peso de salud dentro de la canasta del IPC es relativamente bajo (8,01%), su aporte acumulado a la inflación alcanza más de 311 puntos porcentuales, demostrando que la salud es uno de los componentes con mayor presión inflacionaria sostenida. (Ver Cuadro 2)
Otro dato relevante surge al comparar la evolución de los prestadores con los salarios. El salario de enfermería acumuló un índice de 28.858, superior al de los prestadores (24.920). Esto indica que buena parte de los aumentos recibidos por los financiadores no alcanzaron a cubrir plenamente la evolución de los costos laborales, generando una presión permanente sobre la rentabilidad y sostenibilidad de clínicas, sanatorios y hospitales.
Finalmente, resulta llamativo que tanto el dólar oficial (32.716) como el dólar blue (30.170) hayan crecido por debajo del PMO, de los medicamentos y del IPC general. Esto sugiere que el principal problema actual del sistema no está explicado únicamente por el componente cambiario, sino por una combinación de inflación interna, incorporación de nuevas tecnologías, ampliación de coberturas y aumento de la complejidad asistencial.
Conclusiones
- El Plan Médico Obligatorio (PMO) es el principal impulsor del crecimiento del gasto sanitario, con una evolución muy superior a la inflación general, a las cuotas y a los ingresos de los prestadores.
- Existe una brecha estructural entre cobertura y financiamiento: las obligaciones crecieron mucho más rápido que los recursos disponibles para financiarlas.
- Los medicamentos continúan siendo uno de los factores más inflacionarios del sistema, contribuyendo significativamente al aumento del gasto en salud.
- Los prestadores son el eslabón más rezagado de la cadena, con ingresos que crecieron menos que los salarios, la inflación y las prestaciones exigidas.
- La crisis del sistema no puede atribuirse exclusivamente al dólar, sino a un desequilibrio más profundo entre expansión de derechos, incorporación tecnológica y capacidad de financiamiento.
- De mantenerse estas tendencias, la sostenibilidad futura requerirá revisar simultáneamente el alcance de las coberturas, los mecanismos de actualización de ingresos y la eficiencia del sistema, ya que ninguna de estas variables, por sí sola, permitirá cerrar la brecha observada.